Mejores seguros de salud en Estados Unidos para 2027: compañías, precios y cómo elegir
Compara los mejores seguros médicos de Estados Unidos para 2027. Conoce aseguradoras, precios, coberturas y opciones para ahorrar

Mejores seguros médicos en Estados Unidos. Crédito: Impremedia

Elegir un buen seguro de salud en Estados Unidos será especialmente importante en 2027. Las aseguradoras preparan nuevos aumentos en sus tarifas, las ayudas económicas federales cambiaron y las diferencias entre las coberturas pueden representar miles de dólares al año para una familia.
Según un análisis de KFF, las compañías que participan en los mercados de seguros de la Ley de Cuidado de Salud a Bajo Precio (ACA u Obamacare) solicitaron un incremento mediano de primas del 15% para 2027. Se trata de aumentos propuestos, no de un porcentaje definitivo que necesariamente pagarán todos los asegurados.
Pero el mejor seguro médico no siempre es el más barato ni el de la compañía más conocida. Una póliza económica puede tener un deducible elevado, una red limitada de hospitales o costos importantes para determinados medicamentos.
Para elegir bien, conviene comparar aseguradoras, planes y beneficios, especialmente si se trata de una familia con hijos, una persona que trabaja por cuenta propia o alguien que necesita atención médica frecuente.
Cuáles son los mejores seguros de salud en Estados Unidos para 2027
Entre las aseguradoras que vale la pena consultar, se encuentran compañías nacionales y regionales con diferentes modelos de cobertura. Las opciones más destacas, con buena reputación y trayectoria son:
- Kaiser Permanente (modelo integrado de atención y disponibilidad de sus propios centros médicos).
- Blue Cross Blue Shield (planes ofrecidos por la compañía afiliada en cada estado y buena redes de hospitales).
- UnitedHealthcare (disponibilidad de planes individuales y red médica local).
- Aetna (evaluar alternativas disponibles según el estado y el tipo de cobertura).
- Cigna Healthcare (evaluar sus redes de médicos, acceso a especialistas y cobertura regional).
Oscar Health (revisar las opciones individuales del Mercado ACA y sus herramientas digitales). - Ambetter (evaluar Sus planes del Mercado ACA, especialmente precios, deducibles y redes locales).
- Molina Healthcare (tener en cuenta las coberturas disponibles en determinados mercados y sus condiciones de elegibilidad).
Esta selección no constituye un ranking nacional de calidad ni significa que todas las compañías ofrezcan seguros individuales en todos los estados para 2027.
Una misma aseguradora puede tener un plan muy competitivo en una ciudad y no ofrecerlo en otra. Incluso dentro de un mismo estado, las redes, tarifas y beneficios cambian según el condado y el código postal.
Para comparar calidad, uno de los recursos más útiles es el sistema de calificaciones de NCQA, una organización independiente que evalúa los planes a partir de indicadores clínicos, experiencia de los pacientes y procesos de calidad.
En septiembre de 2026, NCQA publicó sus nuevas calificaciones, que incluyen casi 1,000 planes comerciales, Medicare Advantage y Medicaid. La evaluación se realiza en una escala de cero a cinco estrellas y permite identificar diferencias entre productos concretos, no solo entre marcas.
Qué seguro de salud conviene según tu situación
No todas las personas necesitan el mismo nivel de cobertura. El uso que se hace del sistema de salud puede cambiar por completo la conveniencia de un plan.
Para familias con hijos
Conviene priorizar una red que incluya pediatras, hospitales infantiles, servicios de urgencias y especialistas próximos al domicilio. También hay que revisar cuánto cuestan las consultas por enfermedad, los estudios y los medicamentos, además de los beneficios preventivos incluidos en el plan.
Un seguro familiar con una prima ligeramente superior puede resultar más conveniente si reduce los copagos por consultas frecuentes o tiene un límite menor de gastos de bolsillo.
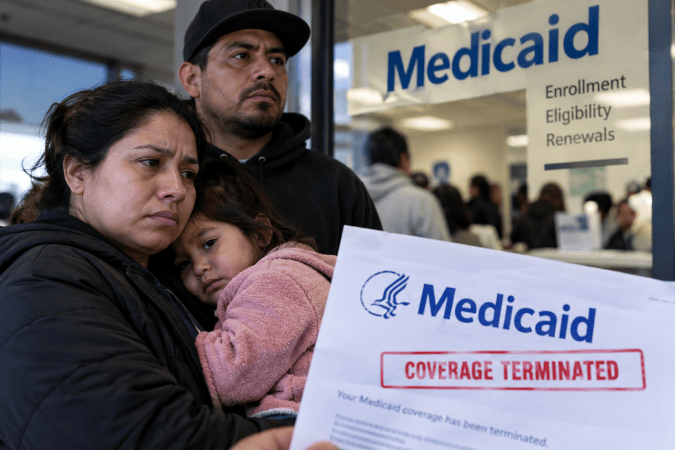
Puedes ver: Miles de inmigrantes ya perdieron Medicaid: los estados donde comenzaron los recortes
Para trabajadores independientes
Quienes trabajan por cuenta propia y no tienen cobertura a través de un empleador pueden explorar los planes disponibles en el Mercado de Seguros Médicos.
La elección dependerá principalmente de los ingresos estimados, la cantidad de integrantes del hogar y el costo de la cobertura disponible en su zona. Si los ingresos fluctúan durante el año, es especialmente importante actualizar la información presentada para calcular las ayudas económicas.
Para personas con enfermedades crónicas
En casos de diabetes, hipertensión, problemas cardíacos o tratamientos continuos, no conviene elegir un seguro únicamente por su prima. Es preferible comprobar que los especialistas habituales estén dentro de la red, que los medicamentos recetados figuren en el formulario de la aseguradora y que los copagos sean previsibles.
También deben revisarse los requisitos de autorización previa para estudios y tratamientos.
Para jóvenes que necesitan cobertura económica
Un plan Bronze puede tener sentido para alguien que utiliza pocos servicios médicos y dispone de ahorros para afrontar gastos inesperados. También existen planes catastróficos para personas que cumplen los requisitos correspondientes. Estos suelen tener primas más reducidas, pero una participación importante del asegurado en los costos antes de alcanzar el deducible.
No son necesariamente convenientes para quienes necesitan atención frecuente.
Para adultos mayores de 65 años
La comparación es diferente para quienes tienen Medicare. En lugar de elegir un plan tradicional del Mercado ACA, deberán evaluar Medicare Original, Medicare Advantage y las coberturas complementarias o de medicamentos que correspondan.
El período de inscripción de Medicare para 2027 transcurre del 15 de octubre al 7 de diciembre de 2026.
Cuánto cuesta un seguro médico en Estados Unidos en 2027
No existe un precio único. Las primas dependen de la edad, la ubicación, el tamaño del hogar, el plan elegido y las ayudas económicas disponibles.
Para 2027, KFF identificó propuestas de aumentos del 15% como mediana nacional en el mercado ACA. En California, Covered California informó un aumento promedio ponderado del 9.9% en las tarifas anunciadas para el próximo año, con diferencias entre aseguradoras.
Por ejemplo, el mercado californiano comunicó aumentos del 6.7% para Kaiser Permanente, del 12.5% para Blue Shield of California y del 16.9% para Molina Healthcare. Son variaciones de tarifas promedio, no los precios finales que pagará cada persona.
Además de la prima mensual, hay cuatro costos que deben analizarse:
- Deducible: Lo que debes pagar por ciertos servicios antes de que el seguro empiece a cubrir su parte.
- Copago: Cantidad fija que pagas al utilizar determinados servicios.
- Coseguro: Porcentaje del costo de atención que te corresponde pagar.
- Máximo de gastos de bolsillo: Límite anual de gastos cubiertos dentro de la red, sin contar las primas.
- Para 2027, el máximo federal de gastos de bolsillo permitido para los planes del Mercado ACA es de $12,000 por persona y $24,000 por familia. Es un límite máximo permitido, no el monto que necesariamente establece cada póliza. Muchos planes tienen topes inferiores.
Puedes ver: Cómo elegir un seguro médico privado
Mejores seguros médicos baratos: cómo conseguir cobertura por menos dinero
Antes de contratar un seguro privado directamente con una compañía, conviene comprobar si existe la posibilidad de recibir ayuda económica en el Mercado ACA. Los créditos fiscales para las primas permiten reducir el pago mensual de quienes cumplen determinados requisitos.
No obstante, los subsidios ampliados que se introdujeron en 2021 expiraron a finales de 2025 y no habían sido renovados al 11 de octubre de 2026. Como consecuencia, muchas personas reciben menos ayuda que antes y otras dejaron de cumplir los requisitos.
Para encontrar las alternativas más económicas, lo recomendable es ingresar al mercado oficial correspondiente al estado y comparar los precios una vez aplicados los créditos fiscales disponibles.
Las personas con ingresos bajos también deberían comprobar su elegibilidad para Medicaid o CHIP, el programa de cobertura médica infantil. No existe un mismo límite de ingresos para todos los estados y situaciones familiares.
Los mejores seguros de salud en California, Texas, Florida y Nueva York
La ubicación es uno de los factores que más influyen en la elección de una aseguradora. Los mercados, las redes médicas y los subsidios pueden variar considerablemente.
- California: A través de Covered California se pueden comparar las aseguradoras participantes, como Kaiser Permanente, Anthem Blue Cross, Blue Shield of California, Health Net y otras opciones regionales. La oferta depende de la zona.
- Texas: Los residentes pueden consultar HealthCare.gov para conocer qué compañías ofrecen planes en su condado. Es importante comparar especialmente las redes de hospitales en Houston, Dallas, Austin y San Antonio.
- Florida: El Mercado federal permite comparar pólizas en Miami-Dade, Broward, Orlando, Tampa y otras regiones. Antes de elegir, conviene revisar si los hospitales y especialistas utilizados habitualmente aceptan el plan específico.
- Nueva York: El mercado estatal NY State of Health permite consultar seguros privados y programas públicos. Las opciones varían según el condado y los ingresos familiares.
Para 2027 es importante utilizar los comparadores correspondientes al nuevo año. El Mercado federal comenzará a ofrecer la inscripción para esas coberturas el 1 de noviembre de 2026.
Puedes ver: Medicaid cambia para algunos inmigrantes: quiénes pueden perder cobertura.
HMO o PPO: qué tipo de seguro médico es mejor
Además de elegir la compañía, hay que decidir qué tipo de red médica resulta más conveniente. Los planes HMO suelen exigir que los pacientes utilicen médicos y hospitales de una red determinada, salvo excepciones como emergencias. Algunos también requieren derivaciones para acceder a especialistas.
Los PPO generalmente ofrecen mayor flexibilidad para consultar profesionales fuera de la red, aunque con costos adicionales.
Existen otras modalidades, como EPO y POS, con diferentes reglas para consultar médicos y especialistas. Para quien prefiere atenderse siempre en un mismo sistema hospitalario, un HMO puede resultar práctico. En cambio, una persona que necesita acudir a médicos de distintas instituciones debería comparar cuidadosamente las redes disponibles.
Antes de inscribirse, conviene confirmar directamente con los profesionales que aceptan el plan específico de 2027.
Qué deben tener en cuenta los inmigrantes al contratar un seguro de salud en 2027
Las nuevas reglas federales también modifican el acceso a las ayudas del Mercado ACA para determinados inmigrantes.
Según HealthCare.gov, a partir del 1 de enero de 2027, entre los no ciudadanos, solo determinadas categorías migratorias podrán reunir los requisitos de estatus para recibir créditos fiscales y reducciones de costos: residentes permanentes legales, determinados inmigrantes cubanos o haitianos y migrantes cubiertos por los acuerdos COFA.
Otros inmigrantes con presencia legal podrían continuar teniendo acceso a planes del Mercado, pero sin los mismos subsidios. Esto hace especialmente importante verificar la situación individual antes de renovar una póliza o calcular cuánto costará mantenerla durante el próximo año.
Cuándo comienza la inscripción para los seguros médicos de 2027
En los estados que utilizan el Mercado federal, el calendario oficial es el siguiente:
- 1 de noviembre de 2026: Comienza la inscripción abierta.
- 15 de diciembre de 2026: Último día para solicitar cobertura que comience el 1 de enero.
- 1 de enero de 2027: Comienza la cobertura de quienes completaron su inscripción a tiempo y pagaron la primera prima.
- 15 de enero de 2027: Finaliza la inscripción abierta federal.
- 1 de febrero de 2027: Comienza la cobertura de quienes se inscribieron entre el 16 de diciembre y el 15 de enero.
Algunos estados que administran sus propios mercados tienen calendarios distintos. Fuera de la inscripción abierta, acontecimientos como la pérdida de cobertura laboral, el nacimiento de un hijo o determinados cambios de residencia pueden habilitar un período especial.
Preguntas frecuentes sobre los seguros médicos de 2027
- ¿Cuál es el mejor seguro médico en Estados Unidos? No existe una aseguradora que sea la mejor para todos los residentes. La opción más conveniente depende del estado, el presupuesto, los médicos que se necesitan y las condiciones de cada póliza. Las calificaciones de NCQA permiten comparar indicadores de calidad de planes concretos.
- ¿Cuál es el seguro de salud más barato en Estados Unidos? Los planes Bronze suelen ofrecer primas mensuales más bajas que otras categorías, aunque pueden tener deducibles y gastos de bolsillo más altos. Algunas personas pueden encontrar opciones más económicas después de aplicar subsidios o calificar para Medicaid.
- ¿Es mejor Kaiser Permanente o Blue Cross Blue Shield? Depende de la disponibilidad local y del tipo de atención que necesita el asegurado. Kaiser Permanente utiliza un modelo integrado de servicios médicos en determinadas regiones, mientras que Blue Cross Blue Shield funciona a través de compañías afiliadas con diferentes redes y productos. La comparación debe hacerse entre planes concretos.
- ¿Puedo contratar Obamacare si no tengo trabajo? Sí, siempre que cumplas los requisitos de elegibilidad del Mercado. No es necesario tener un empleo para solicitar un seguro ACA. Los ingresos familiares y otras circunstancias determinan la posibilidad de recibir ayuda económica.
- ¿Qué seguro médico cubre enfermedades preexistentes? Los planes que cumplen con la ACA no pueden rechazar a una persona ni aumentar su prima exclusivamente por tener una enfermedad preexistente. Es una protección importante que conviene distinguir de las limitaciones de determinados productos que no cumplen con esa legislación.
¿Dónde puedo comparar seguros médicos gratis?
En HealthCare.gov o en el mercado oficial del estado correspondiente. También se puede solicitar asistencia gratuita en español al 1-800-318-2596 y localizar asesores certificados mediante el buscador oficial de ayuda local.


